
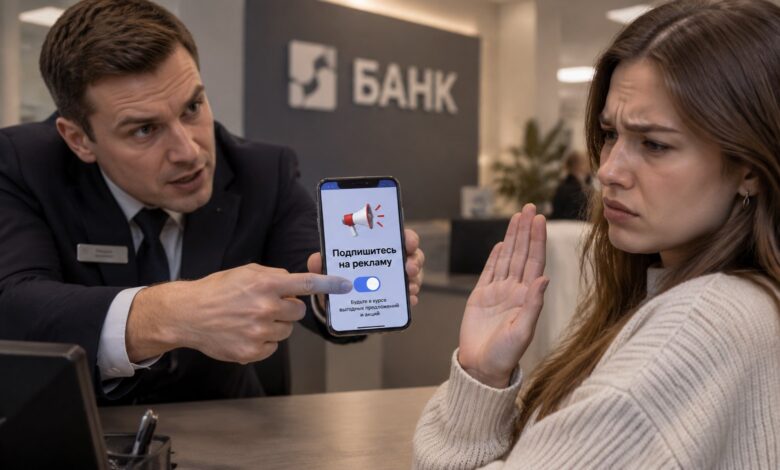
Российские банки всё чаще включают согласие на рекламные рассылки прямо в договоры, отказаться от них при оформлении счёта почти нереально. Регуляторы и эксперты бьют в набат: такая практика нарушает права потребителей и создаёт реальные риски для клиентов.
Клиенты банков в России сталкиваются с одной и той же схемой: при открытии счёта или выпуске карты согласие на рекламу уже стоит в документах, пишут «Известия». Иногда галочку проставляет система, иногда её нельзя снять отдельно, иначе банк не оформит продукт. В итоге человек либо подписывается на рассылки, либо остаётся без нужной услуги.
Как банки «прячут» рекламу в договорах
В Россельхозбанке сотрудница столкнулась с прямым требованием: без согласия на рекламу счёт не откроют. Более того, ей заявили, что новый закон будто бы обязывает соглашаться на рассылки и приравнивает их к информированию. Такие слова звучат убедительно, но с законом не имеют ничего общего.
ФАС и ЦБ: практика недопустима
Регулятор и антимонопольная служба однозначно считают такие приёмы недобросовестными. В ЦБ подчёркивают, что отказ от рекламы не должен влиять на выдачу продукта. В ФАС добавляют: согласие должно быть добровольным и оформляться отдельно, а не идти «в комплекте» с договором.
Примеры нарушений уже подтверждены официально. Петербургское УФАС выдало предупреждение ВТБ: в заявлении на «Пушкинскую карту» согласие на рекламу было заранее включено. Суд в Ярославле поддержал позицию службы по другому делу: банк не давал клиенту возможности отказаться от рассылок. В Уфе суд признал незаконным порядок Альфа‑банка, при котором согласие на рекламу вшито в общие условия обслуживания, значит, добровольного выбора у человека не было.
Схожие претензии есть и к другим игрокам. В Газпромбанке клиент пожаловался, что отметка о рекламе стояла в документах автоматически, а отключить рассылки обещали только через семь дней. Московское УФАС вынесло предупреждение Ozon Банку: в личном кабинете согласие могло включаться само, а при регистрации бизнеса отказаться от сообщений вообще не давали.
Почему это не просто «спам»
Постоянный поток звонков, СМС и пушей — самое заметное последствие. Но есть и более серьёзные риски. Когда банк собирает данные для рекламных рассылок, он формирует профиль клиента и может передавать сведения партнёрам. Это повышает вероятность утечек и нежелательных обращений.
Ещё опаснее другое: из‑за обилия рекламных сообщений человек может пропустить важные уведомления — например, предупреждения о подозрительных операциях. Кроме того, постоянные звонки с предложениями притупляют бдительность. Становится сложнее отличить реального сотрудника банка от мошенника.
Что делать, если навязывают рекламу
Эксперты дают чёткий алгоритм. Если в форме нет возможности отказаться от рекламы, лучше не подписывать её. Можно попросить исправить документ или оформить продукт в отделении с отметкой о несогласии и обязательно сохранить доказательства. Если согласие уже дано, его можно отозвать несколькими способами:
- через приложение с сохранением номера обращения;
- заказным письмом;
- лично в отделении с отметкой о получении.
К жалобе в ФАС, Роспотребнадзор и Банк России стоит приложить скриншоты, копии документов и, если есть, записи разговоров. Это повышает шансы на быстрое разбирательство.
Почему банки не спешат менять политику
Штрафы за нарушение закона о рекламе существуют, но их размер не всегда останавливает крупные банки. Рекламные рассылки — дешёвый способ продвигать кредиты, страховки и продукты партнёров среди действующих клиентов. Пока выгода от расширения базы превышает риск наказания, полностью отказываться от таких практик банки вряд ли захотят.
Изменить ситуацию может только усиление контроля и рост штрафов для систематических нарушителей. Важнее всего обеспечить простую и прозрачную возможность отказаться от рекламы без потери основного продукта. Именно этого ждут и регуляторы, и сами клиенты.
«Петербургская Пресса» писала, что российским банкам рекомендовали проверять крупные операции с наличными. Какие суммы указал ЦБ и в каких случаях могут потребоваться документы, можно прочитать здесь.
О том, что Центробанк дал банкам льготы по кредитам на защиту критической инфраструктуры от воздушных угроз, мы писали ранее.
Фото: нейросеть по запросу медиахолдинга «Голос Регионов»
Оперативные новости в вашем мобильном: «ПЕТЕРБУРГ МЕДИА» в ВК / ДЗЕН